

Dana Yuk-Pinjaman Online
oleh Turu Hotels
4,7
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,7
- Harga
- Free
- Unduh
- 1.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
 Analisis oleh Getfullapps
Saat sebuah tagihan mendesak muncul, mengurus pilihan pinjaman lewat ponsel terasa lebih mudah daripada mencari kantor layanan dan menyesuaikan jadwal. Namun, kemudahan membuka formulir bukan jaminan dana akan langsung tersedia. Saya menilai Dana Yuk-Pinjaman Online terutama dari sisi alur digital dan keputusan yang perlu dibuat pengguna: apakah kebutuhan dananya jelas, apakah rincian pembayaran masuk akal, dan apakah ada rencana realistis untuk melunasinya.
Aplikasi keuangan dari Turu Hotels ini ditujukan untuk pengajuan pinjaman secara online, bukan untuk mengatur seluruh keuangan pribadi. Saya menganggapnya sebagai salah satu jalur yang bisa dipertimbangkan ketika ada kebutuhan terukur, bukan sebagai dana cadangan tanpa konsekuensi. Kecepatan yang paling berguna di sini bukan sekadar seberapa cepat layar terbuka, melainkan seberapa cepat pengguna dapat memahami syarat dan menilai apakah keputusan itu tepat.
Ekspektasi kecepatan: praktis bukan berarti instan
Karena prosesnya berjalan melalui ponsel, tahap awal terasa lebih praktis dibanding mengurus pinjaman secara langsung. Meski begitu, saya tidak akan menjadwalkan pengajuan di menit-menit terakhir sebelum tagihan jatuh tempo. Pengguna mungkin perlu mengisi informasi, membaca ketentuan, dan menunggu hasil pemeriksaan; jadi, kepraktisan digital tidak menjamin keputusan atau pencairan terjadi seketika.
Untuk menghindari proses terasa makin lambat, saya akan menyiapkan informasi yang diperlukan dan memilih waktu ketika bisa membaca dengan saksama. Mengisi sambil terburu-buru berisiko menimbulkan kesalahan yang harus diperbaiki. Lebih baik mengambil jeda sebelum mengirim pengajuan daripada mengulang langkah karena data tidak konsisten atau ada bagian penting yang terlewat.
Saat penggunaan terasa berat: jangan campur pengajuan dengan kepanikan
Momen paling menekan biasanya bukan saat membuka aplikasi, melainkan ketika kebutuhan mendesak membuat pengguna ingin segera menekan tombol berikutnya. Dalam keadaan itu, saya akan memisahkan dua hal: mengisi pengajuan dan memutuskan apakah tawaran yang muncul layak diambil. Berhenti sejenak untuk menghitung total kewajiban bukan hambatan yang sia-sia; itu cara menjaga agar keputusan cepat tidak berubah menjadi beban panjang.
Contohnya, jika biaya perbaikan perangkat kerja harus dibayar sebelum pemasukan berikutnya, saya akan membandingkan kebutuhan yang benar-benar perlu dibayar sekarang dengan jumlah pinjaman yang sanggup dilunasi. Saya tidak akan menambah nominal hanya karena opsi pengajuan terasa mudah. Dana untuk memperbaiki alat kerja bisa masuk akal bila membantu menjaga penghasilan, tetapi keputusan tersebut tetap bergantung pada jadwal pembayaran dan ruang dalam anggaran.
Keandalan lebih dari sekadar aplikasi bisa dibuka
Bagi saya, pengalaman yang dapat diandalkan mencakup kemampuan membaca ketentuan, menyimpan informasi penting, dan mengetahui langkah setelah pengajuan dikirim. Setelah menerima pemberitahuan, baca isi lengkapnya dan pastikan tindakan yang diminta sesuai dengan proses di aplikasi. Jangan memberikan kode keamanan kepada orang yang mengaku dapat mempercepat persetujuan, dan hindari mengikuti instruksi mencurigakan yang datang dari luar jalur yang biasa digunakan.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Pengguna juga perlu menyiapkan cara untuk mengingat kewajiban setelah proses selesai. Saya akan mencatat tanggal pembayaran di kalender pribadi, bukan hanya berharap mengingatnya nanti. Jika ponsel berganti atau notifikasi terlewat, catatan terpisah membantu menjaga jadwal tetap terlihat. Ini bukan fitur khusus aplikasi, melainkan kebiasaan sederhana yang mengurangi ketergantungan pada satu perangkat atau satu pengingat.
Perangkat dan kebiasaan yang mendukung proses
Aplikasi ini memerlukan Android 7.0 atau lebih baru. Untuk pengalaman yang lebih lancar, pastikan perangkat tidak sedang kehabisan ruang dan koneksi internet cukup stabil ketika mengisi data atau membaca rincian. Jika ponsel sering digunakan bersama anggota keluarga, saya juga akan memperhatikan privasi layar dan mengunci perangkat dengan cara yang aman, karena informasi pengajuan keuangan bukan sesuatu yang sebaiknya mudah terlihat orang lain.
Versi yang tercantum adalah 1.7.1. Saya akan memasang dan memperbarui aplikasi melalui toko resmi, lalu memeriksa nama pengembang sebelum memasukkan informasi pribadi. Kebiasaan ini tidak menjamin semua kendala perangkat hilang, tetapi membantu mengurangi risiko memakai aplikasi tiruan atau versi yang tidak semestinya. Jika proses terhenti, lebih baik memastikan koneksi dan status aplikasi terlebih dahulu daripada mengirim data berkali-kali tanpa tahu apakah pengajuan sebelumnya sudah tercatat.
Menimbang Dana Yuk sebelum mengajukan
Dalam penggunaan sehari-hari, titik awal yang paling aman bukan membuka aplikasi lalu langsung memasukkan nominal. Saya akan lebih dulu menuliskan kebutuhan yang hendak ditutup, kapan dana diperlukan, dan dari mana cicilan atau pelunasan akan dibayar. Langkah kecil ini penting karena aplikasi pinjaman membuat proses memperoleh dana terasa lebih ringan daripada dampak pembayarannya.
Contohnya, seseorang mungkin menghadapi tagihan rumah tangga yang jatuh tempo sebelum gaji berikutnya. Dalam kondisi seperti itu, Dana Yuk bisa menjadi salah satu opsi untuk dipertimbangkan, selama jumlah yang diajukan benar-benar sesuai kebutuhan dan pembayaran berikutnya sudah dihitung. Aplikasi ini lebih cocok untuk kebutuhan yang terukur daripada keinginan konsumtif yang muncul secara spontan.
Saya juga menyarankan pengguna membedakan antara kebutuhan mendesak dan masalah arus kas yang berulang. Jika setiap bulan penghasilan selalu habis sebelum tanggal gajian, pinjaman baru hanya memindahkan tekanan ke periode berikutnya. Dalam situasi tersebut, menunda pembelian, menegosiasikan tagihan, atau memakai tabungan darurat biasanya lebih sehat daripada menambah kewajiban.
Di Google Play, aplikasi ini tersedia gratis dan memiliki rating usia 3+, sehingga hambatan awal untuk memasangnya relatif rendah. Namun, batas usia pada halaman aplikasi bukan berarti setiap orang otomatis cocok mengajukan pinjaman. Keputusan tetap harus mengikuti ketentuan hukum, kelayakan pengguna, serta kemampuan membayar yang nyata.
Alur awal yang perlu dijalani dengan tenang
Setelah aplikasi dibuka, saya akan memeriksa identitas aplikasi dan pengembangnya sebelum melanjutkan. Nama Dana Yuk-Pinjaman Online perlu sesuai dengan aplikasi yang dicari, sementara Turu Hotels tercantum sebagai pengembang. Kebiasaan memeriksa hal ini membantu mengurangi risiko memasang aplikasi tiruan, terutama ketika mencari layanan keuangan dari hasil pencarian.
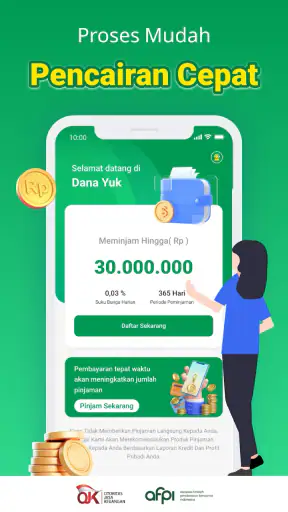
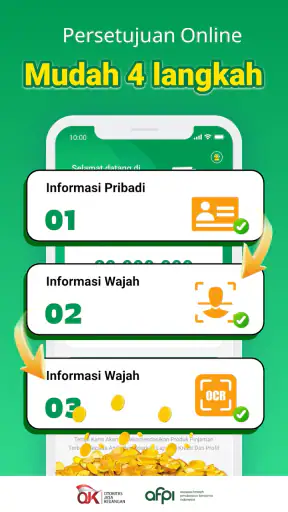
Berikutnya, pengguna biasanya perlu mengikuti alur pendaftaran dan pengajuan yang tersedia di dalam aplikasi. Saya sengaja tidak menganggap semua orang akan melihat layar yang sama, karena tampilan, pertanyaan, serta hasil penilaian dapat berubah sesuai profil dan kondisi pengajuan. Yang penting, jangan melewati bagian yang menjelaskan jumlah pengembalian, jadwal pembayaran, biaya, atau syarat lain yang ditampilkan sebelum keputusan dibuat.
Jangan menganggap tombol pengajuan sebagai tanda bahwa dana pasti cair. Pada layanan pinjaman, pengajuan dan persetujuan adalah dua tahap berbeda. Hasil akhirnya dapat bergantung pada pemeriksaan informasi yang dimasukkan dan penilaian internal. Cara berpikir ini membuat pengguna lebih siap jika jumlah yang ditawarkan berbeda dari harapan atau pengajuan tidak berjalan sesuai rencana.
Memasukkan informasi tanpa membuat proses menjadi bumerang
Saya akan mengisi data secara konsisten dan memeriksa ulang setiap bagian sebelum mengirimkannya. Kesalahan kecil pada identitas, nomor telepon, atau informasi keuangan dapat membuat proses tersendat, memerlukan perbaikan, atau menghasilkan penilaian yang tidak sesuai keadaan sebenarnya. Menggunakan data milik orang lain juga bukan jalan pintas yang aman.
Tips yang menurut saya cukup penting adalah menyiapkan waktu khusus untuk pengajuan, bukan melakukannya sambil terburu-buru di perjalanan atau ketika baterai ponsel hampir habis. Simpan catatan tentang nominal yang diajukan dan kewajiban yang ditampilkan, sehingga Anda dapat membandingkannya dengan anggaran pribadi. Catatan ini juga berguna jika nanti perlu meninjau kembali keputusan yang sudah dibuat.
Jika aplikasi meminta pengguna membaca persyaratan, saya tidak akan langsung menekan tombol setuju. Saya akan mencari bagian yang menjelaskan total pembayaran, jadwal jatuh tempo, serta konsekuensi keterlambatan. Dalam layanan keuangan, angka yang paling penting bukan hanya dana yang diterima, melainkan total yang harus dikembalikan dan kapan kewajiban itu berakhir.
Serah-terima dari aplikasi ke pengguna
Bagian yang sering luput dari perhatian adalah serah-terima setelah pengajuan. Begitu informasi dikirim, pengguna tidak lagi sekadar mengisi formulir; ia mulai menunggu keputusan dan harus menjaga akses ke nomor telepon, rekening, atau saluran komunikasi yang dipakai dalam proses. Saya menyarankan memeriksa notifikasi dengan hati-hati dan tidak membagikan kode keamanan kepada siapa pun yang mengaku dapat mempercepat persetujuan.
Jika ada pemberitahuan tentang status pengajuan, baca isi lengkapnya, bukan hanya judul notifikasi. Periksa apakah pesan tersebut meminta tindakan di dalam aplikasi atau mengarahkan ke tempat lain. Untuk aplikasi keuangan, kewaspadaan terhadap pesan palsu sama pentingnya dengan memahami persyaratan pinjaman itu sendiri.
Handoff berikutnya adalah dari keputusan digital ke kewajiban nyata. Dana yang masuk ke rekening bukan akhir proses, melainkan awal dari jadwal pembayaran. Saya akan langsung mencatat tanggal jatuh tempo dan menyiapkan pengingat pribadi, karena mengandalkan ingatan saja berisiko, terutama jika memiliki lebih dari satu tagihan.
Membaca hasil tanpa terjebak rasa lega sesaat
Jika pengajuan disetujui, hasil yang paling berguna bukan sekadar melihat saldo bertambah. Saya akan mencocokkan jumlah dana yang diterima dengan kebutuhan awal, lalu memastikan bahwa kewajiban pembayaran masih sesuai dengan anggaran. Bila jumlah yang tersedia lebih besar dari kebutuhan, saya tidak menganggapnya sebagai alasan untuk mengambil semuanya.
Dalam skenario sederhana, seseorang membutuhkan dana untuk menutup biaya perbaikan perangkat kerja agar tetap bisa mencari nafkah. Setelah pengajuan berhasil, ia menggunakan dana sesuai kebutuhan, menyimpan bukti transaksi, dan mengatur pengingat pembayaran dari penghasilan berikutnya. Alur seperti ini lebih terkendali daripada memakai dana pinjaman untuk beberapa pembelian kecil yang tidak direncanakan.
Jika hasilnya tidak sesuai harapan, pengguna sebaiknya tidak langsung mengajukan berulang kali tanpa memahami penyebab atau dampaknya. Penolakan atau tawaran yang lebih kecil dapat menjadi sinyal untuk meninjau kembali kebutuhan, kemampuan bayar, dan informasi yang dimasukkan. Alternatif seperti meminta penundaan pembayaran kepada penyedia layanan, meminjam dari keluarga dengan kesepakatan tertulis, atau menunggu pemasukan bisa lebih tepat dalam keadaan tertentu.
Di sinilah saya melihat perbedaan Dana Yuk dengan alternatif tradisional. Pengajuan lewat ponsel biasanya terasa lebih ringkas dan bisa dilakukan tanpa kunjungan langsung, sedangkan bank atau koperasi mungkin menawarkan hubungan layanan yang lebih familiar bagi sebagian orang. Namun, jalur digital tidak otomatis lebih murah atau lebih aman untuk semua kebutuhan. Pengguna tetap harus membandingkan total kewajiban, bukan hanya kenyamanan antarmuka.
Di mana alurnya bisa tersendat
Friction pertama muncul ketika pengguna mengharapkan proses yang instan, tetapi harus melengkapi informasi atau menunggu pemeriksaan. Aplikasi yang sederhana di layar belum tentu berarti keputusan selalu cepat. Saya akan menghindari pengajuan pada menit terakhir sebelum tagihan jatuh tempo, karena ketidakpastian waktu dapat membuat situasi semakin sulit.
Friction kedua adalah kesenjangan antara bahasa promosi yang singkat dan detail kewajiban yang harus dibaca sendiri. Ringkasan aplikasi menyebutnya sebagai platform pinjaman online modern, tetapi pengguna tetap perlu menilai tawaran yang tampil secara individual. Kata “modern” tidak menggantikan pemeriksaan biaya, jadwal, dan kemampuan membayar.
Friction ketiga berkaitan dengan disiplin setelah dana diterima. Banyak orang merasa masalah selesai ketika uang masuk, padahal masalah baru berpindah menjadi kewajiban terjadwal. Saya akan menyarankan membuat pos pembayaran terpisah segera setelah menerima dana. Jika menunggu sampai mendekati jatuh tempo, uang tersebut mungkin sudah terpakai untuk kebutuhan lain.
Ada pula batasan yang membuat aplikasi ini bukan pilihan tepat. Saya tidak akan menggunakannya untuk menutup pinjaman lain secara berulang, membiayai gaya hidup, atau menghadapi pemasukan yang tidak jelas. Saya juga akan memilih alternatif lain jika kebutuhan dapat ditunda tanpa kerugian besar, atau jika total pembayaran yang ditawarkan tidak cocok dengan anggaran.
Skala penggunaan dan tanda kepercayaan yang perlu dibaca dengan kritis
Dana Yuk telah melewati satu juta instalasi dan memperoleh rata-rata rating 4,7 dari sekitar 106 ribu rating. Angka tersebut menunjukkan bahwa aplikasinya cukup dikenal dan banyak pengguna memberikan penilaian positif. Namun, popularitas tidak dapat menggantikan pemeriksaan terhadap tawaran pinjaman yang muncul di akun masing-masing.
Jumlah ulasannya juga berada di kisaran 17 ribu, sehingga calon pengguna memiliki cukup banyak pengalaman publik untuk dibaca. Saya akan mencari pola keluhan, bukan hanya melihat bintang tertinggi: apakah orang membahas proses pendaftaran, kejelasan pembayaran, respons dukungan, atau masalah setelah pengajuan. Satu ulasan tidak selalu menggambarkan pengalaman semua orang, tetapi pola berulang layak dipertimbangkan.
Versi aplikasi yang tercantum saat ini adalah 1.7.1 dan aplikasi tersebut dirilis pada 4 April 2022. Untuk perangkat Android, persyaratan minimumnya adalah Android 7.0. Sebelum memasang, saya akan memastikan sistem perangkat memenuhi syarat dan ruang penyimpanan cukup, lalu menggunakan aplikasi yang diperoleh dari toko resmi agar pembaruan dan identitas pengembang lebih mudah diperiksa.
Siapa yang paling terbantu dan siapa yang sebaiknya melewatkannya
Menurut saya, Dana Yuk paling masuk akal bagi pengguna yang membutuhkan proses pinjaman berbasis ponsel, memiliki kebutuhan dengan nominal terukur, dan sudah mengetahui sumber pembayaran kembali. Aplikasi ini juga dapat membantu orang yang lebih nyaman mengurus tahap awal secara digital daripada mendatangi kantor layanan.
Sebaliknya, saya akan menyarankan untuk melewatinya jika pengguna belum memiliki pendapatan yang cukup stabil, tidak memahami total kewajiban, atau berharap aplikasi dapat menyelesaikan masalah keuangan yang terus berulang. Orang yang masih di bawah ketentuan usia atau tidak dapat memenuhi persyaratan pengajuan juga tidak seharusnya mencari jalan pintas melalui identitas pihak lain.
Pengguna yang sudah memiliki beberapa cicilan perlu ekstra hati-hati. Sebelum mengambil keputusan, jumlahkan seluruh pembayaran bulanan dan sisakan ruang untuk kebutuhan pokok serta keadaan darurat. Jika tambahan kewajiban membuat anggaran terlalu sempit, alternatif tanpa utang lebih layak diprioritaskan.
Penilaian saya setelah melihat seluruh perjalanan
Kekuatan utama Dana Yuk ada pada alur digitalnya yang mengarahkan kebutuhan pinjaman ke dalam satu proses di ponsel, bukan pada janji bahwa semua pengajuan akan mudah atau pasti berhasil. Itu membuatnya relevan bagi orang yang membutuhkan akses praktis, tetapi sekaligus menuntut kedewasaan finansial dari pengguna.
Saya menyukai pendekatan yang menempatkan keputusan di tangan pengguna, selama pengguna mau membaca detail dan menghitung kemampuan bayar. Hal yang paling tidak saya sukai dari kategori ini adalah rasa cepat yang dapat membuat orang melewati pertimbangan penting. Karena itu, pengalaman terbaik bukan ketika seseorang berhasil meminjam sebanyak mungkin, melainkan ketika ia mengambil jumlah yang benar-benar diperlukan dan mampu diselesaikan.
Kesimpulan saya cukup sederhana: Dana Yuk-Pinjaman Online layak dipertimbangkan sebagai salah satu opsi pinjaman digital gratis untuk dipasang, terutama jika kebutuhan Anda jelas dan rencana pembayarannya sudah tersedia. Jangan menjadikannya pilihan otomatis hanya karena prosesnya berada di ponsel. Baca tawaran sampai selesai, catat hasil akhirnya, lindungi kode keamanan, dan berhenti jika kewajibannya tidak cocok dengan kemampuan Anda. Dengan cara itu, manfaat praktis aplikasi ini tetap terasa tanpa mengubah masalah sementara menjadi beban yang lebih panjang.
Kelebihan
- Pengajuan pinjaman dapat dilakukan sepenuhnya melalui ponsel.
- Informasi biaya dan tenor tersedia sebelum pengguna mengajukan pinjaman.
- Cocok untuk kebutuhan dana darurat dengan proses yang praktis.
- Status pengajuan dapat dipantau langsung dari dalam aplikasi.
- Tidak memerlukan kunjungan ke kantor untuk mengirim pengajuan.
Kekurangan
- Persetujuan pinjaman tidak dijamin dan bergantung pada hasil penilaian kredit.
- Bunga, biaya layanan, atau denda dapat membuat total pembayaran meningkat.
- Ketersediaan layanan dan limit bisa berbeda menurut profil pengguna.
- Pengguna perlu memberikan data pribadi dan dokumen untuk verifikasi.
- Keterlambatan pembayaran dapat berdampak pada riwayat kredit pengguna.
FAQ untuk Dana Yuk-Pinjaman Online
Apa itu Dana Yuk-Pinjaman Online dan bagaimana cara kerjanya?
Dana Yuk-Pinjaman Online adalah aplikasi yang menawarkan layanan pengajuan pinjaman melalui perangkat Android atau iOS. Berdasarkan alur penggunaannya, calon peminjam perlu membuat akun, mengisi data pribadi, mengunggah dokumen yang diminta, lalu menunggu proses verifikasi dan penilaian kelayakan. Persetujuan, jumlah pinjaman, tenor, serta pencairan bergantung pada kebijakan penyedia dan hasil verifikasi masing-masing pengguna.
Apakah Dana Yuk-Pinjaman Online aman digunakan?
Keamanan aplikasi pinjaman tidak hanya ditentukan oleh tampilannya, tetapi juga oleh legalitas, kebijakan privasi, izin akses, dan transparansi biaya. Sebelum mendaftar, periksa identitas perusahaan, status perizinan melalui sumber resmi OJK, serta ulasan pengguna di toko aplikasi. Jangan memberikan kode OTP, PIN, atau kata sandi kepada siapa pun, dan hindari aplikasi yang meminta akses perangkat secara berlebihan.
Apa saja syarat pengajuan pinjaman di Dana Yuk-Pinjaman Online?
Syarat dapat berbeda sesuai kebijakan dan profil peminjam, tetapi umumnya pengguna harus memenuhi batas usia yang ditentukan, memiliki kartu identitas yang masih berlaku, nomor telepon aktif, rekening bank atau metode pencairan yang didukung, serta penghasilan atau informasi pekerjaan. Pastikan seluruh data yang dimasukkan benar dan konsisten karena kesalahan informasi dapat menyebabkan pengajuan ditolak atau proses verifikasi menjadi lebih lama.
Berapa biaya, bunga, tenor, dan jumlah pinjaman yang ditawarkan?
Rincian pinjaman sebaiknya diperiksa langsung pada halaman penawaran sebelum pengguna menyetujui perjanjian. Perhatikan jumlah dana yang benar-benar diterima, bunga atau imbal hasil, biaya layanan, biaya administrasi, denda keterlambatan, tanggal jatuh tempo, dan total pembayaran. Jangan hanya melihat nominal cicilan. Bacalah simulasi serta perjanjian secara menyeluruh agar tidak terjadi salah pemahaman mengenai kewajiban pembayaran.
Bagaimana cara membayar pinjaman dan menghubungi layanan pelanggan?
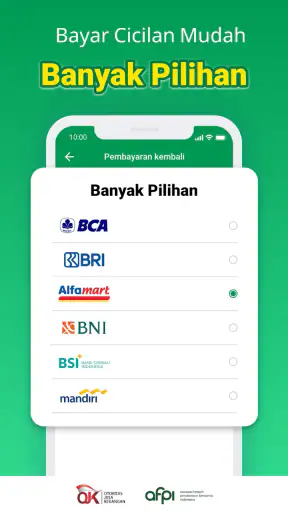
Metode pembayaran dan kanal bantuan dapat berbeda menurut versi aplikasi serta kebijakan penyedia. Biasanya informasi pembayaran tersedia di menu tagihan, sedangkan bantuan dapat diakses melalui pusat bantuan, email, atau kontak resmi dalam aplikasi. Bayarlah hanya melalui saluran yang tercantum secara resmi, simpan bukti transaksi, dan segera hubungi dukungan pelanggan jika menemukan tagihan tidak dikenal, perubahan rekening, atau kendala pencairan.

Dana Yuk-Pinjaman Online
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui turudevs@gmail.com, kunjungi https://www.pinjamkredit.com/, atau baca https://www.pinjamkredit.com/kebijakan-privasi/ mereka.










